Se sei stato coinvolto in un incidente e il veicolo responsabile è fuggito senza fermarsi, potresti pensare di non avere alcuna possibilità di ottenere un risarcimento. In realtà, la normativa italiana prevede specifiche forme di tutela per le vittime dei sinistri con fuga, attraverso il Fondo di Garanzia Vittime della Strada e attraverso alcune garanzie accessorie della polizza.
In questo articolo vedremo cosa fare subito dopo l'incidente, quali prove raccogliere, quali strumenti utilizzare per richiedere il risarcimento e quali sanzioni rischia chi commette il reato di fuga.
Gestione sinistri
Sinistro con fuga: cosa fare subito e come ottenere il risarcimento
Se il veicolo responsabile di un incidente è fuggito senza fermarsi, non è detto che tu debba rinunciare al risarcimento. Vediamo cosa fare nei minuti dopo il sinistro.
Cosa fare nei primi minuti dopo un sinistro con fuga
I minuti immediatamente successivi a un incidente con fuga sono fondamentali per raccogliere prove utili e tutelare il tuo diritto al risarcimento. Ecco quali sono i passaggi più importanti.
- Metti in sicurezza persone e veicoli. Verifica le condizioni di tutti i coinvolti e, se ci sono feriti, contatta immediatamente il 112 o i servizi di emergenza. Attiva le luci di emergenza e adotta tutte le misure necessarie per segnalare il pericolo agli altri utenti della strada.
- Avvisa le forze dell'ordine. In caso di fuga del responsabile, è importante richiedere l'intervento di Polizia o Carabinieri. La loro ricostruzione dei fatti e gli accertamenti effettuati possono rivelarsi fondamentali per le successive pratiche di risarcimento.
- Annota ogni dettaglio del veicolo in fuga. Se possibile, memorizza o annota numero di targa, anche parziale, marca, modello, colore e qualsiasi altro elemento distintivo del mezzo o del conducente.
- Raccogli le testimonianze. Se ci sono persone che hanno assistito all'incidente, chiedi i loro recapiti. Le dichiarazioni dei testimoni possono contribuire a confermare la dinamica del sinistro.
- Verifica la presenza di telecamere. Attività commerciali, condomini, parcheggi, distributori di carburante o sistemi di videosorveglianza pubblica potrebbero aver registrato il passaggio del veicolo. Segnala alle autorità l'eventuale presenza di telecamere nelle vicinanze.
- Documenta la scena dell'incidente. Scatta fotografie dei danni riportati dal veicolo, della posizione dei mezzi coinvolti, della strada, della segnaletica e di eventuali tracce lasciate sull'asfalto. Questa documentazione può essere utile sia per la denuncia sia per la richiesta di risarcimento.
- Rivolgiti a un medico in caso di lesioni o dolori. Anche sintomi apparentemente lievi possono manifestarsi o aggravarsi nelle ore successive all'incidente. Una valutazione medica tempestiva consente di accertare eventuali lesioni e di documentarle correttamente.
Se il veicolo è in una posizione pericolosa o intralcia la circolazione, il Codice della Strada impone di mettere in sicurezza l'area e, quando possibile, liberare la carreggiata. Prima di spostare i mezzi, è comunque consigliabile fotografare la scena e i danni per conservare elementi utili alla ricostruzione del sinistro.
Entro quanto tempo presentare la denuncia?
Non esiste un termine perentorio unico per la denuncia di un sinistro con fuga, ma i tempi sono critici per motivi pratici:
- Le forze dell'ordine possono avviare le ricerche del veicolo fuggito solo se vengono informate tempestivamente. Ogni ora che passa riduce le probabilità di identificazione.
- Le riprese delle telecamere di sorveglianza private vengono sovrascritte in media ogni 7-30 giorni: dopo questo termine, le prove visive sono irrecuperabili.
- Il Fondo di Garanzia Vittime della Strada (FGVS) richiede come condizione fondamentale che il sinistro sia stato segnalato alle forze dell'ordine. Senza denuncia, l'accesso al Fondo è precluso.
La denuncia, o la querela nei casi in cui siano ipotizzabili reati come lesioni colpose gravi, va presentata presso la stazione dei Carabinieri o il commissariato di Polizia più vicino al luogo del sinistro, o in alternativa al proprio comando di residenza. Porta con te: un documento di identità valido, i dati del tuo veicolo, le fotografie scattate sul posto e qualsiasi nota su targa, modello o colore del veicolo fuggitivo.
Targa identificata o veicolo irrintracciabile: cosa fare nei due casi
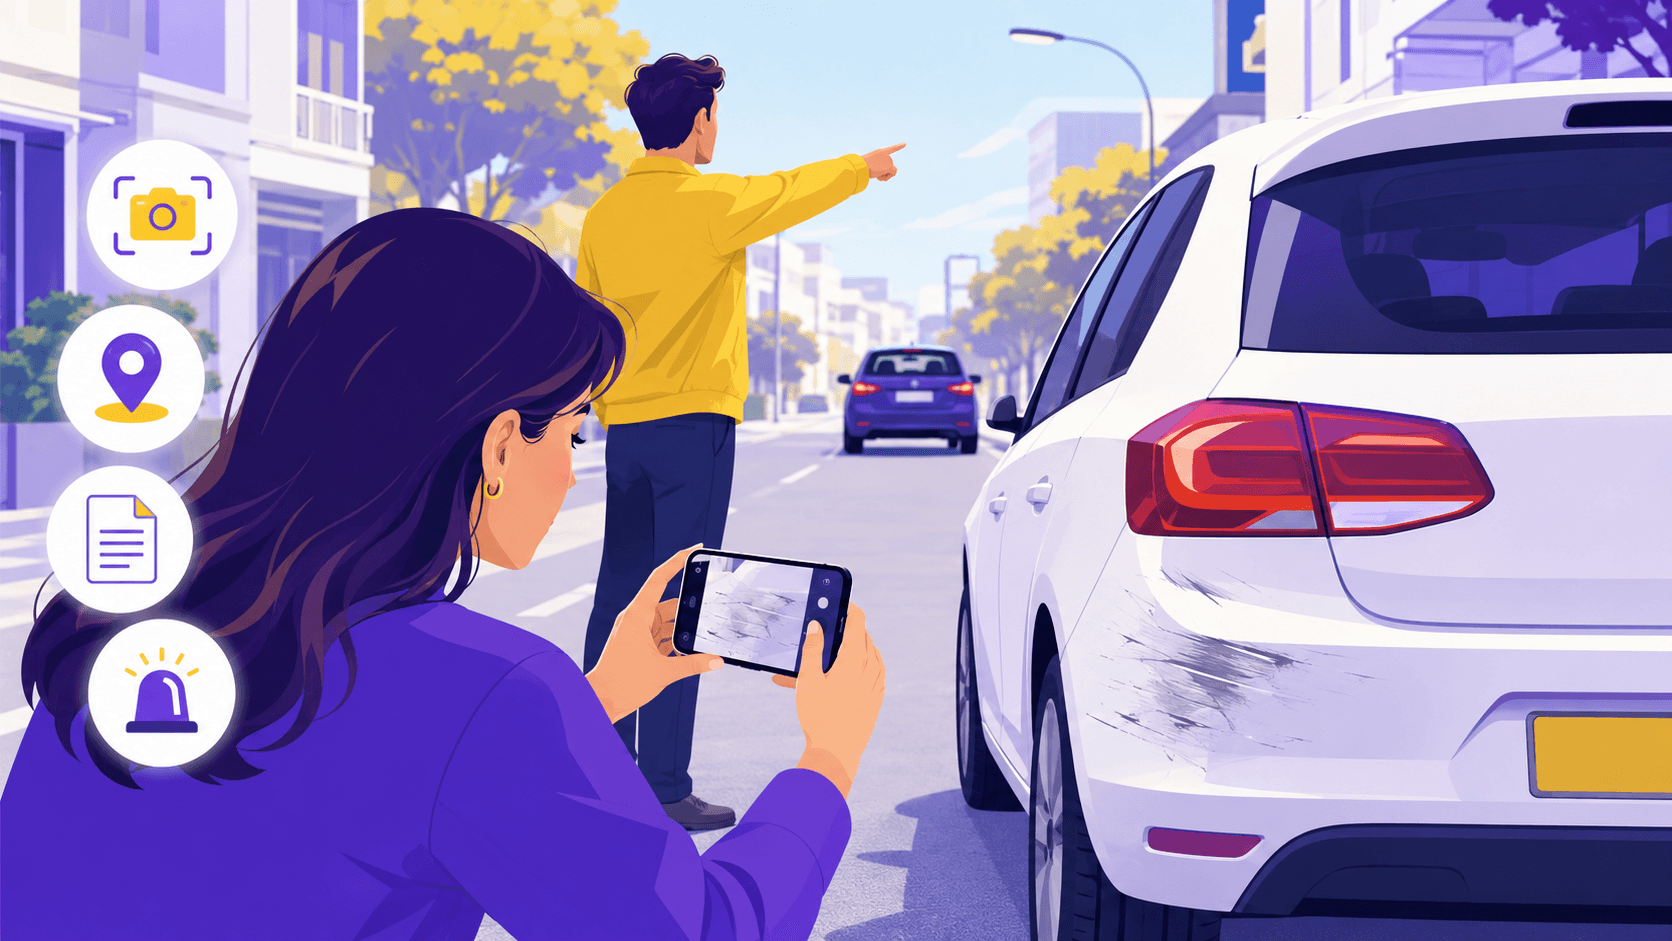
Il primo elemento che determina il percorso di risarcimento è se il veicolo responsabile è stato identificato o meno.
Caso 1: targa identificata
Se le forze dell'ordine riescono a risalire al veicolo fuggito, attraverso le riprese delle telecamere, i testimoni o l'analisi delle tracce, il percorso di risarcimento è analogo a quello di un normale sinistro. Il responsabile viene identificato e la compagnia assicurativa entra in gioco. Puoi presentare il modulo di denuncia di sinistro alla tua compagnia (procedura di indennizzo diretto, se il tuo contratto lo prevede) o direttamente alla compagnia del responsabile. Se il veicolo identificato risulta privo di assicurazione, entra comunque in gioco il Fondo di Garanzia Vittime della Strada.
Caso 2: veicolo irrintracciabile (pirata della strada)
Se il veicolo fuggito non viene identificato, il percorso è diverso e più complesso. La compagnia assicurativa non è tenuta a liquidare il sinistro, salvo tu abbia specifiche garanzie come la collisione o la kasko. Il riferimento diventa quindi il Fondo di Garanzia Vittime della Strada, ma con alcune limitazioni importanti che vediamo nel dettaglio.
Il Fondo di Garanzia Vittime della Strada: cos'è e quando interviene
Il Fondo di Garanzia Vittime della Strada è uno strumento istituito dal Codice delle Assicurazioni Private (D.lgs. 209/2005, artt. 283 e seguenti) e gestito da CONSAP, la Concessionaria Servizi Assicurativi Pubblici. Garantisce il risarcimento dei danni anche quando non è possibile individuare un assicuratore responsabile.
I casi in cui il FGVS interviene sono tassativamente elencati dalla legge:
- sinistro causato da veicolo non identificato (pirata della strada);
- sinistro causato da veicolo privo di assicurazione RC auto;
- sinistro causato da veicolo rubato o circolante contro la volontà del proprietario;
- sinistro causato da veicolo assicurato presso una compagnia posta in liquidazione coatta.
Cosa copre il FGVS in caso di sinistro con fuga
Qui va fatta una distinzione fondamentale, che è la principale limitazione pratica del Fondo per chi ha subito un sinistro con fuga. Nel caso di veicolo non identificato:
- il FGVS interviene sempre per i danni alla persona, per lesioni di qualsiasi entità;
- per i danni al veicolo (cose), il FGVS interviene solo se nello stesso sinistro ci sono state anche lesioni gravi alla persona, e con una franchigia di 500 euro a carico del danneggiato.
Se il sinistro ha causato solo danni materiali al veicolo, senza lesioni gravi alla persona, il Fondo non copre i danni al mezzo. È una limitazione importante che vale la pena conoscere: la grande maggioranza dei sinistri con fuga da parcheggio o urto a bassa velocità, che generano danni al veicolo ma non lesioni al conducente, resta di fatto scoperta se non è stata sottoscritta un'apposita garanzia sulla polizza.
Le condizioni per accedere al FGVS
Per presentare una richiesta al Fondo devono essere soddisfatte alcune condizioni specifiche. Le forze dell'ordine devono essere state chiamate sul posto o informate entro tempi ragionevoli dopo il sinistro: il verbale è il documento fondamentale per l'accesso al Fondo. Deve inoltre essere stata presentata una denuncia o querela formale in cui risulti che il sinistro è stato causato da un veicolo il cui conducente è fuggito senza fermarsi.
Come presentare la richiesta al FGVS: la procedura
Le richieste di risarcimento al Fondo non vanno presentate direttamente a CONSAP, ma a un'impresa assicurativa designata dall'IVASS per territorio. Sono le compagnie designate a istruire e liquidare le pratiche per conto del Fondo.
I passi da seguire sono i seguenti:
- Genera il modulo di richiesta di risarcimento dal sito ufficiale CONSAP, selezionando la tipologia corretta in base alla fattispecie (veicolo non identificato, veicolo non assicurato, ecc.).
- Compila il modulo in ogni parte, allegando: copia del verbale delle forze dell'ordine, copia della denuncia/querela, documentazione medica (referto del pronto soccorso, cartelle cliniche), fotografie del sinistro, dati del tuo veicolo e della tua assicurazione.
- Invia il modulo completo all'impresa designata competente per territorio (l'elenco è consultabile sul sito CONSAP nella sezione Elenchi imprese) e, per conoscenza, a CONSAP (richiestedirisarcimento@pec.consap.it).
- Attendi la risposta dell'impresa designata: ha un termine di legge per rispondere e aprire la pratica. Per i danni alla persona, i tempi di liquidazione possono essere piu lunghi rispetto a un normale sinistro tra assicurati.
La gestione delle pratiche FGVS è tecnica e può richiedere competenze specifiche, soprattutto in caso di danni alla persona di entità significativa. Per lesioni gravi o invalidità permanenti, e fortemente consigliato affidarsi a un avvocato specializzato in diritto dei trasporti o a un medico legale di fiducia per la corretta quantificazione del danno biologico.
La garanzia collisione: l'alternativa più semplice al percorso FGVS
L'iter del Fondo di Garanzia, per quanto previsto dalla legge, ha tempi lunghi, procedure complesse e, per i soli danni materiali al veicolo senza feriti, spesso non interviene affatto.
La garanzia collisione (o mini-kasko) sulla polizza auto offre una risposta molto più rapida e certa: copre i danni al veicolo causati da collisione con un altro veicolo identificato. In alcune versioni più ampie, copre anche i sinistri con veicoli non identificati che hanno lasciato tracce verificabili (frammenti di carrozzeria, vernice, riprese di telecamere).
Il vantaggio pratico è sostanziale: invece di gestire un iter burocratico con il FGVS che può durare mesi o anni, attivi la garanzia sulla tua polizza e ottieni la liquidazione del danno al veicolo nei tempi ordinari del tuo contratto assicurativo, al netto della franchigia prevista. Per chi vive in zone ad alta densità di traffico o parcheggia frequentemente in strada, è una copertura che vale la pena valutare al momento della stipula o del rinnovo della polizza.
BeRebel: non restare senza copertura nei momenti che contano
Con BeRebel puoi aggiungere la garanzia collisione alla tua polizza di base direttamente dall’app, capire esattamente cosa copre e scegliere la franchigia più adatta al tuo profilo. Le garanzie accessorie possono essere modulate nel tempo, così puoi decidere quando attivarle e quando eventualmente sospenderle.
Fai un preventivo su BeRebel e scegli le garanzie più adatte a te!

Domande frequenti sui sinistri con fuga (FAQs)
Cosa devo fare subito se un'auto mi urta e scappa?
Mettiti in sicurezza, chiama le forze dell'ordine (112 o 113), annota qualsiasi dettaglio sul veicolo fuggito (anche una targa parziale), cerca testimoni e telecamere, fotografa tutto. Se ci sono lesioni, vai al pronto soccorso. La denuncia alle forze dell'ordine e il documento fondamentale per qualsiasi successiva richiesta di risarcimento, in particolare per accedere al Fondo di Garanzia Vittime della Strada.
Il Fondo di Garanzia copre anche i danni alla mia auto?
Il FGVS copre i danni alla persona sempre, per qualsiasi entità di lesione. Per i danni materiali al veicolo (carrozzeria, ecc.), il Fondo interviene solo se nello stesso sinistro ci sono stati anche danni alla persona. Se sei rimasto illeso ma la tua auto è stata danneggiata da un veicolo non identificato, il FGVS generalmente non copre i danni al mezzo.
Quanto tempo ho per presentare la richiesta al Fondo di Garanzia?
Non esiste un termine perentorio unico per la richiesta al FGVS, ma è fondamentale presentare la denuncia alle forze dell'ordine il prima possibile dopo il sinistro. Per la prescrizione del diritto al risarcimento, i termini generali del Codice Civile applicano una prescrizione di 2 anni per i danni da circolazione stradale. Muoversi tempestivamente è sempre la scelta migliore.
La mia assicurazione puo coprire i danni se il responsabile è fuggito?
Dipende dalle coperture della tua polizza. La RC auto obbligatoria non copre i danni al tuo veicolo causati da un terzo non identificato. La garanzia collisione o la Kasko completa coprono invece i danni al tuo veicolo indipendentemente dall'identificazione del responsabile, entro i limiti e le franchigie previste dal contratto. In presenza di queste garanzie, il percorso di risarcimento è molto più rapido rispetto a quello del Fondo di Garanzia.
Un pirata della strada rischia conseguenze penali?
Si, significative. L'art. 189 del Codice della Strada obbliga chiunque sia coinvolto in un incidente a fermarsi, prestare soccorso e fornire le proprie generalità. Fuga e omissione di soccorso sono due reati distinti che possono concorrere. Il reato di fuga prevede la reclusione da 6 mesi a 3 anni e la sospensione della patente da 1 a 3 anni; l'omissione di soccorso prevede la reclusione da 1 a 3 anni e la sospensione della patente da 1 anno e 6 mesi a 5 anni. In presenza di lesioni gravi o omicidio stradale, le pene sono aumentate da un terzo a due terzi, con un minimo non inferiore a 3 anni per le lesioni gravi e a 5 anni per l'omicidio stradale. L'identificazione del responsabile avviene spesso grazie alle telecamere di sorveglianza pubblica e privata.
Posso chiedere il risarcimento al FGVS anche per i danni psicologici?
Sì, il Fondo risarcisce il danno biologico, che include sia le lesioni fisiche sia le conseguenze psicologiche documentabili (come il disturbo post-traumatico da stress), con gli stessi criteri utilizzati dalle assicurazioni ordinarie. La documentazione medica è fondamentale: più completa è, più accurata sarà la quantificazione del danno.
